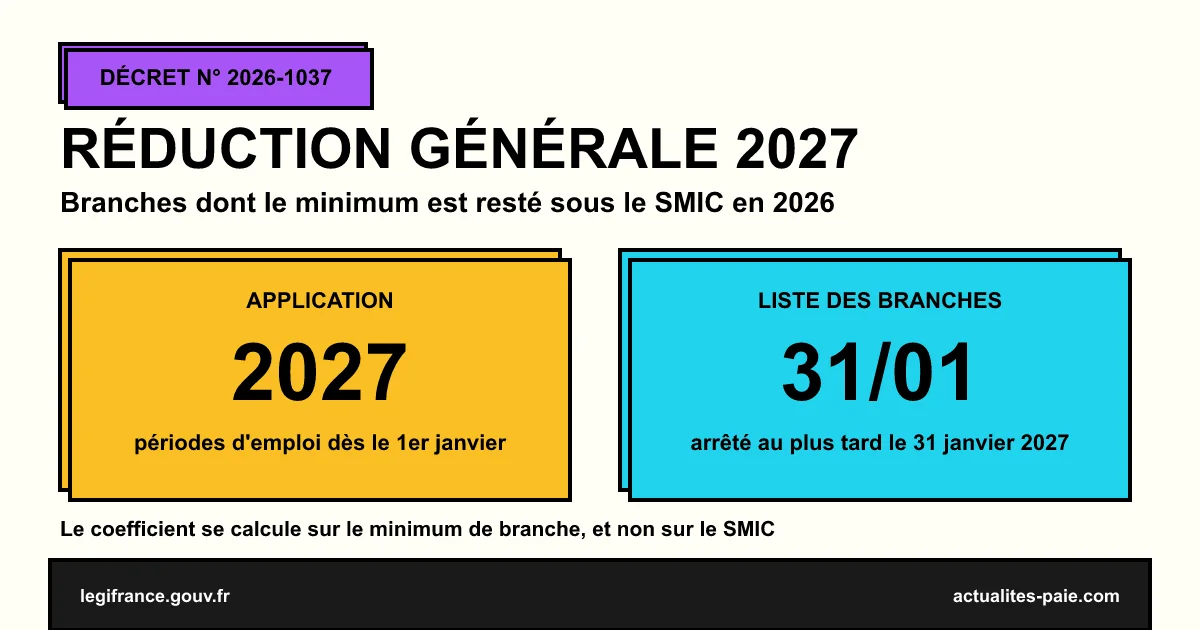


À compter des périodes d’emploi de janvier 2027, la réduction générale dégressive unique (RGDU) peut diminuer dans les entreprises des branches professionnelles dont le salaire minimum est resté inférieur au SMIC pendant toute l’année précédente. Le décret n° 2026-1037 du 6 novembre 2026, publié au Journal officiel du 10 novembre, en fixe les modalités. La liste des branches concernées sera fixée par arrêté au plus tard le 31 janvier 2027 : elle n’est pas publiée au 18 novembre 2026.
Ce guide explique la règle, les entreprises qui y échappent et ce que l’employeur peut vérifier dès maintenant.
#La règle : le minimum de branche remplace le SMIC dans la formule
Le coefficient de la réduction générale se calcule à partir du SMIC annuel :
Coefficient = Tmin + Tdelta × [½ × (3 × SMIC annuel / rémunération annuelle brute − 1)]^P
L’article L. 241-13 du code de la sécurité sociale, dans son III bis, prévoit une dérogation : dans une branche dont le salaire minimum national professionnel des salariés sans qualification est resté inférieur au SMIC durant toute l’année civile précédente, le coefficient se calcule en fonction de ce minimum de branche, dans la limite du SMIC.
Le minimum de branche étant plus bas que le SMIC, le numérateur de la formule baisse, et la réduction aussi. La loi précise que la dérogation ne s’applique pas si elle donnerait une réduction plus élevée : elle ne peut que la diminuer.
| Élément | Règle générale | Branche figurant sur la liste |
|---|---|---|
| Montant au numérateur | SMIC annuel | Minimum annuel de la branche fixé par l’arrêté, dans la limite du SMIC |
| Effet sur la réduction | — | Réduction plus faible |
| Première application | — | Périodes d’emploi à compter du 1er janvier 2027 |
#Comment la liste des branches est établie
Le décret rétablit l’article D. 241-6 du code de la sécurité sociale. Un arrêté des ministres du travail et de la sécurité sociale fixe chaque année, au plus tard le 31 janvier :
- la liste des branches, avec le cas échéant leur champ territorial, dont le salaire minimum des salariés sans qualification a été inférieur au SMIC durant toute l’année civile précédente ;
- pour chacune, le montant à retenir au numérateur du coefficient : le minimum annuel brut de la branche divisé par 1 820.
Le minimum de branche retenu est celui de l’accord de branche en vigueur, national ou territorial, même non étendu. Le décret précise quel montant prendre :
| Cas | Montant retenu |
|---|---|
| L’accord fixe un montant annuel, mensuel et horaire | le montant annuel |
| Il fixe un montant mensuel et un montant horaire | le montant mensuel |
| Il fixe plusieurs minima pour les salariés sans qualification | le plus élevé |
| Il n’en fixe pas pour les salariés sans qualification | le minimum du niveau le plus bas de la branche |
| Il fixe des minima par territoire | un montant par champ territorial |
Le montant est rapporté à la durée légale du travail pour être comparé au SMIC sur la même base. L’arrêté est rectifié au plus tard le 30 novembre de chaque année : en sortent les branches qui ont relevé leur minimum, entre le 1er janvier et le 31 octobre, au moins au niveau du SMIC en vigueur au 1er janvier de l’année précédente.
#Les entreprises qui échappent à la règle
Même si sa branche figure sur la liste, une entreprise garde le calcul normal, sur le SMIC, dans quatre cas :
- Un accord d’entreprise ou une décision unilatérale a prévu, entre le 1er janvier de l’année civile précédente et le 31 octobre de l’année en cours, des salaires minimaux supérieurs au SMIC en vigueur au 1er janvier de l’année précédente.
- L’entreprise est adhérente d’une organisation patronale représentative de la branche et fait valoir une recommandation patronale émise dans la même période, fixant un salaire minimum supérieur à ce SMIC.
- L’entreprise relève de plusieurs branches, dont au moins une ne figure pas sur la liste.
- L’entreprise ne relève d’aucun accord de branche, national ou territorial.
Pour 2027, le SMIC de référence est celui du 1er janvier 2026, soit 12,02 € de l’heure.
#Quelles branches seront concernées ?
On ne le sait pas encore : l’arrêté n’est pas publié au 18 novembre 2026. Une branche n’y figurera que si son minimum des salariés sans qualification est resté sous le SMIC pendant toute l’année 2026. Une grille qui a dépassé le SMIC une partie de l’année, par exemple après un avenant étendu, n’est pas visée. Notre suivi des minima conventionnels d’août à novembre 2026 donne les grilles récentes de seize branches.
Nous compléterons cet article à la parution de l’arrêté.
#Ce que l’employeur peut faire dès maintenant
- Identifier la convention collective (IDCC) de l’entreprise et son minimum des salariés sans qualification.
- Comparer ce minimum au SMIC sur l’année 2026 : 12,02 € de l’heure jusqu’au 31 mai, 12,31 € depuis le 1er juin.
- Recenser les accords d’entreprise et les décisions unilatérales fixant des minima supérieurs au SMIC de 12,02 € : ils écartent la dérogation.
- Préparer le paramétrage de la réduction générale de janvier 2027, en attendant l’arrêté.
Pour calculer la réduction générale de chaque salarié et suivre ses paramètres, QuickPaie Business intègre la RGDU et ses cas particuliers.
#Le comité de suivi de la réforme
Le même décret organise le comité de suivi de la réforme des allègements généraux, créé par le décret n° 2025-887 du 4 septembre 2025. Il réunit deux députés, deux sénateurs, des représentants des organisations patronales et syndicales représentatives et des représentants de l’administration.
#FAQ : réduction générale 2027 et minima de branche
#Qu’est-ce qui change pour la réduction générale en 2027 ?
Dans les branches dont le minimum des salariés sans qualification est resté sous le SMIC pendant toute l’année 2026, le coefficient se calcule sur ce minimum de branche, et non plus sur le SMIC. La réduction est alors plus faible.
#Quand la liste des branches sera-t-elle publiée ?
Par arrêté, au plus tard le 31 janvier 2027. Elle n’est pas publiée au 18 novembre 2026.
#Mon entreprise paie tous ses salariés au-dessus du SMIC : est-elle concernée ?
Pas si un accord d’entreprise ou une décision unilatérale a fixé des salaires minimaux supérieurs au SMIC du 1er janvier 2026 (12,02 €), entre le 1er janvier 2026 et le 31 octobre 2027. Elle garde alors le calcul sur le SMIC.
#La règle peut-elle augmenter la réduction générale ?
Non. La loi l’écarte lorsqu’elle donnerait une réduction plus élevée que le calcul normal.
#Conclusion
À compter de janvier 2027, la réduction générale se calcule sur le minimum de branche, et non sur le SMIC, dans les branches dont le minimum est resté sous le SMIC pendant toute l’année 2026, sauf accord d’entreprise ou décision unilatérale plus favorable. La liste des branches, fixée par arrêté au plus tard le 31 janvier 2027, reste à paraître.
Pour appliquer la RGDU 2027 dès sa parution, QuickPaie Business met à jour automatiquement le calcul de la réduction générale.
Sources officielles : Légifrance — Décret n° 2026-1037 du 6 novembre 2026 · Légifrance — Article L. 241-13 du code de la sécurité sociale