

L’employeur ne peut jamais cotiser sur moins que l’assiette minimale des cotisations, même s’il a payé moins que ce qu’il devait. En juillet 2026, le Bulletin officiel de la sécurité sociale (BOSS) a complété sa rubrique « assiette générale » d’une partie qui détaille le calcul de cette assiette : salaire minimum de référence, heures travaillées, primes à ajouter, forfait jours et déduction forfaitaire spécifique.
Ce guide reprend ces règles, avec les exemples du BOSS et leur mise à jour au SMIC du 1er juin 2026.
#Qu’est-ce que l’assiette minimale ?
L’assiette minimale est le montant minimum sur lequel l’employeur doit payer les cotisations de sécurité sociale. Elle s’applique à tous les salariés au sens du droit du travail. En sont exclues les personnes seulement assimilées à des salariés, et les assurés dont les cotisations sont forfaitaires.
Son effet est simple : si l’employeur a versé moins que le salaire minimum, il cotise quand même sur le salaire minimum. L’employeur qui n’a pas payé le minimum conventionnel prévu par une convention étendue ne peut pas s’en prévaloir pour cotiser sur ce qu’il a réellement versé.
#Les trois paramètres du calcul
| Paramètre | Contenu |
|---|---|
| Le salaire minimum applicable | le SMIC, ou le minimum conventionnel s’il est supérieur et prévu par une convention collective étendue |
| Le nombre d’heures travaillées | les heures du mois |
| Les compléments obligatoires | majorations d’heures supplémentaires ou complémentaires, indemnités de fin de CDD et de congés payés, primes d’ancienneté, d’assiduité, de sujétion, de rendement, de vacances ou de 13e mois, avantages en nature accessoires du salaire, lorsqu’ils sont dus par la loi, un règlement ou la convention |
La formule générale du BOSS :
Assiette minimale = (SMIC horaire ou minimum conventionnel horaire × heures travaillées) + indemnités, primes et majorations dues
#Le cas du forfait jours
Pour un salarié au forfait jours, si l’employeur décompte les jours travaillés du mois, il est admis de calculer :
(SMIC horaire ou minimum conventionnel horaire × 7 × jours travaillés) + indemnités, primes et majorations dues
Sinon, l’assiette minimale est le SMIC ou le minimum conventionnel mensuel, plein ou proratisé selon que le forfait est complet (218 jours) ou réduit, plus les compléments dus.
#La déduction forfaitaire spécifique
Pour les professions qui appliquent une déduction forfaitaire spécifique (DFS), l’abattement ne peut pas ramener la base des cotisations sous l’assiette minimale légale : le SMIC plus les indemnités, primes et majorations dues en vertu de la loi ou du règlement seulement. Les éléments conventionnels ne comptent pas dans ce plancher.
Exemple du BOSS : un salarié à temps plein, dans une entreprise sans convention collective, relève d’une profession à DFS de 10 %. En janvier 2026, il perçoit 1 890 € brut et 100 € de remboursement de frais pour 151,67 heures.
| Étape | Calcul | Montant |
|---|---|---|
| Assiette après DFS | (1 890 € + 100 €) × 90 % | 1 791,00 € |
| Assiette minimale (SMIC de janvier 2026) | 12,02 € × 151,67 h | 1 823,07 € |
| Assiette retenue | la plus élevée | 1 823,07 € |
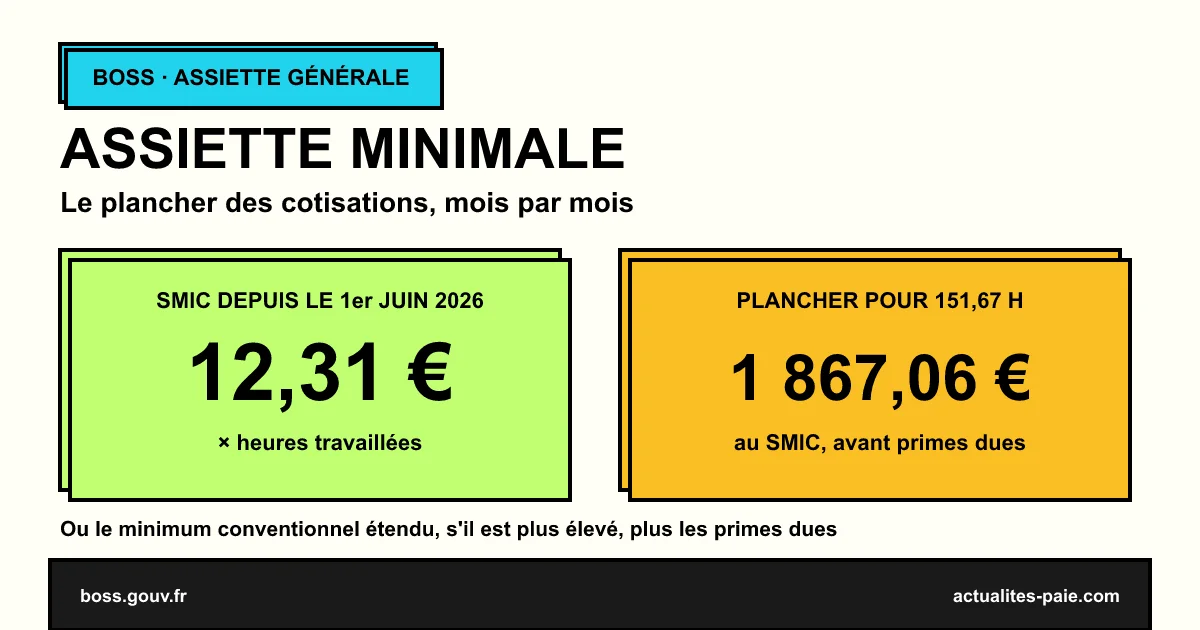
Depuis le 1er juin 2026, avec le SMIC à 12,31 €, la même assiette minimale serait de 12,31 € × 151,67 h = 1 867,06 €. Les taux de DFS 2027 sont dans notre article sur la déduction forfaitaire spécifique 2027.
Pour vérifier l’assiette minimale à chaque paie, QuickPaie Business compare l’assiette calculée au plancher légal.
#Une vérification mois par mois
L’assiette minimale se respecte pour chaque période d’emploi. Un excédent d’un mois ne compense pas une insuffisance d’un autre mois. Une prime versée selon une autre périodicité, par exemple un 13e mois annuel, s’intègre à l’assiette minimale du mois de son fait générateur.
#Exemple : un salarié payé sous le minimum conventionnel
Une salariée relève d’une convention collective étendue dont le minimum est de 12,58 € de l’heure pour son niveau. Par erreur, elle est payée 12,31 € de l’heure, le SMIC, pour 151,67 heures en novembre 2026.
| Élément | Calcul | Montant |
|---|---|---|
| Salaire versé | 12,31 € × 151,67 h | 1 867,06 € |
| Assiette minimale (minimum conventionnel) | 12,58 € × 151,67 h | 1 908,01 € |
L’employeur cotise sur 1 908,01 €, et il doit en outre le rappel de salaire de 40,95 €.
#FAQ : assiette minimale des cotisations
#Qu’est-ce que l’assiette minimale des cotisations ?
Le montant minimum sur lequel l’employeur paie les cotisations de sécurité sociale : le SMIC ou le minimum conventionnel étendu, multiplié par les heures travaillées, plus les primes et majorations dues.
#Le minimum conventionnel compte-t-il dans l’assiette minimale ?
Oui, s’il est supérieur au SMIC et prévu par une convention collective étendue. Pour le plancher de la DFS, seul compte le SMIC avec les éléments légaux.
#Un mois au-dessus du minimum peut-il compenser un mois en dessous ?
Non. L’assiette minimale se vérifie pour chaque période d’emploi.
#Le 13e mois entre-t-il dans l’assiette minimale ?
Oui, s’il est dû par la loi, un règlement ou la convention : il s’ajoute à l’assiette minimale du mois de son fait générateur.
#Conclusion
L’assiette minimale oblige l’employeur à cotiser au moins sur le SMIC ou le minimum conventionnel étendu multiplié par les heures, plus les primes et majorations dues, mois par mois. Depuis juillet 2026, le BOSS en détaille le calcul, notamment pour le forfait jours et la déduction forfaitaire spécifique.
Pour sécuriser l’assiette des cotisations à chaque bulletin, QuickPaie Business applique le plancher de l’assiette minimale.
Sources officielles : BOSS — Assiette générale, chapitre 3, section 2 : assiette minimale des cotisations · BOSS — Actualité de juillet 2026 : assiette minimale des cotisations sociales